25 septembre 2026 - [ Actualités ]
Le rapport World Robotics 2026 de l’International Federation of Robotics, publié le 24 septembre 2026, confirme la montée en puissance de l’automatisation industrielle :
le parc mondial dépasse 5 millions de robots, soit plus du double d’il y a 7 ans.
La dynamique reste toutefois très contrastée, avec l’Asie et les États-Unis en forte croissance, et l’Europe en repli.
Analyse quantitative du parc mondial et des installations
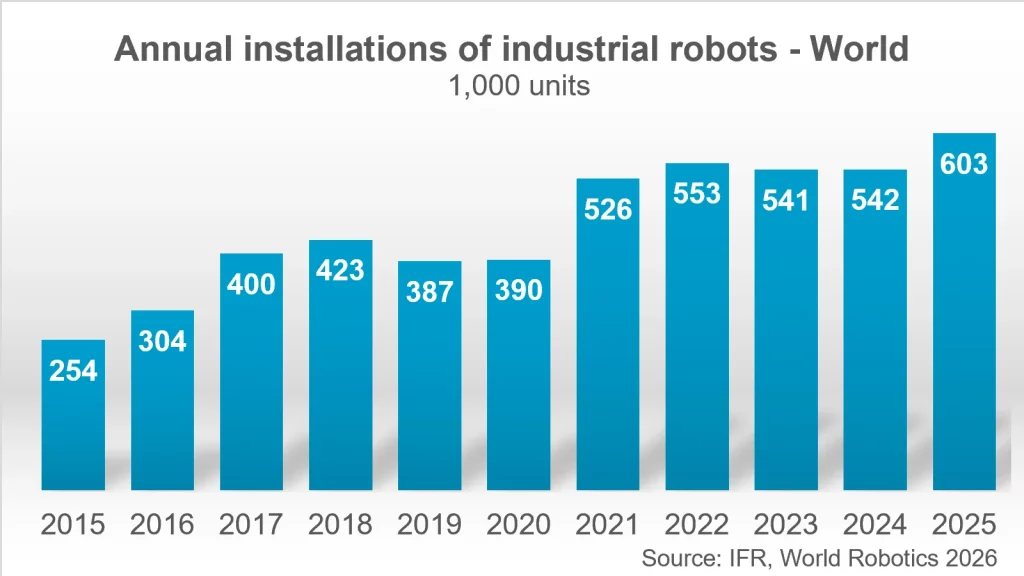
- Il y a environ 5 millions de robots à fin 2025 installés dans le monde, soit +9 % par rapport à 2024.
- En 2025, le nombre de nouveaux robots a progressé de 11%, soit 603 000.
- L’IFR prévoit 655 000 nouvelles installations en 2026, soit +9 %, puis 806 000 en 2029.
Asie : la Chine creuse l’écart, le Japon décroche
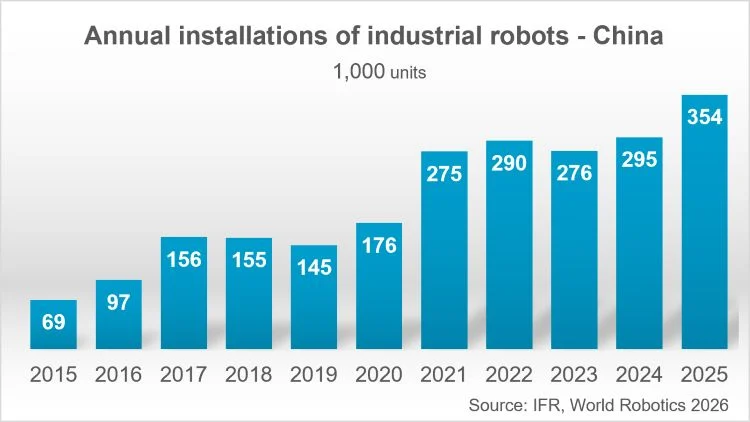
La Chine a installé 354 000 robot, soit +20 %, et représente 59 % des déploiements mondiaux.
Les fabricants chinois ont désormais vendu plus que les fabricants étrangers sur leur marché intérieur, avec 195 000 unités et 55 % de parts de marché.
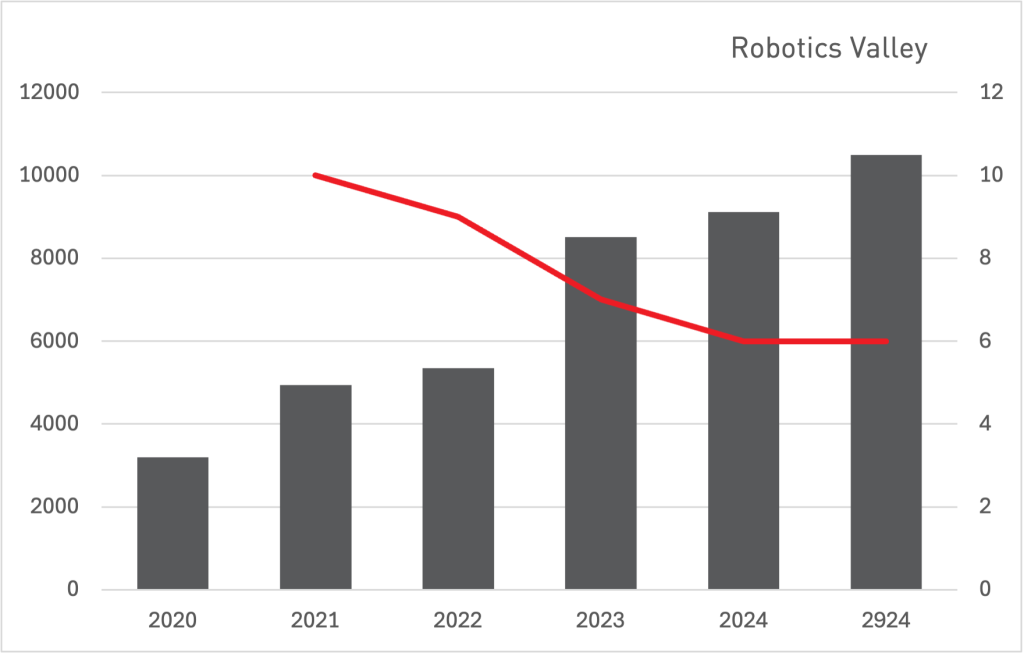
Dans cet esprit de recomposition du marché asiatique, l’Inde confirme elle aussi sa dynamique, avec une progression continue depuis 2020 qui se poursuit encore en 2025.
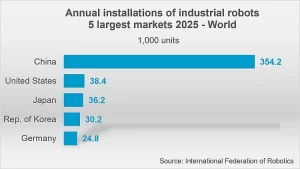
- Japon : 36 219 robits, soit -19 %. L’IFR n’anticipe pas de reprise marquée à court ou moyen terme.
- Corée du Sud : 30 000 robits, soit -1 %, quatrième marché mondial.
- Inde : près de 10 500 robits, soit +15 %, sixième rang mondial. Les installations ont plus que triplé en cinq ans, passant d’environ 3 200 unités en 2020 à ce niveau record, portées notamment par l’automobile, qui pèse désormais 45 % du marché indien.
Amérique :les États-Unis passent devant le Japon
Avec près de 38 500 nouvelles installations, soit +12 %, les États-Unis deviennent le deuxième marché mondial, derrière la Chine.
Le Brésil progresse de 38 % grâce à l’automobile, tandis que le Mexique enregistre un troisième recul annuel consécutif, à -7 %.
Union européenne : le marché baisse pour la deuxième année consécutive
Le marché européen des robots continue de baisser :
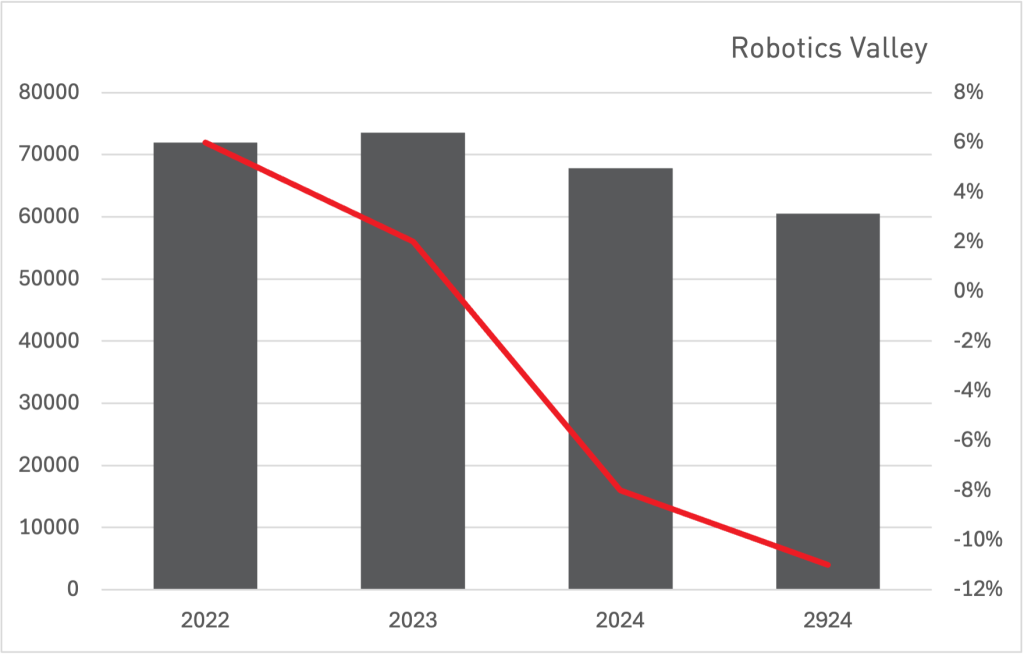
les installations annuelles de l’UE-27 chutent de 11 % en 2025, à environ 60 500 robots, deuxième année de baisse consécutive.
Pour mémoire, en 2023 nous étions à 73 534 unités, soit une baisse cumulée de -17,7 % en deux ans.
Le parc total continue certes de croître, à 712 000 unités, mais uniquement par accumulation : la dynamique d’achat, elle, ralentit depuis plusieurs années.
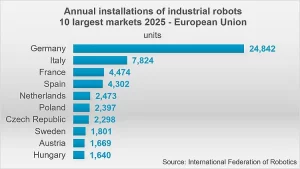
- Allemagne : cinquième marché mondial et loin devant en Europe, avec 41 % des installations de l’UE, soit près de 24 800 unités. Les ventes baissent de 8 %, sous les 25 000 unités, alors que l’automobile, premier utilisateur historique du pays, perd du poids dans les commandes.
- Italie : deuxième marché européen, avec environ 7 800 robots, soit -11 %.
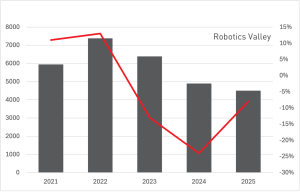
- France : troisième place retrouvée, avec près de 4 500 robots, soit -8 %, contre 4 900 en 2024. C’est la troisième année de baisse consécutive, après -13 % en 2023 et -24 % en 2024, qui confirme une tendance structurelle plutôt qu’un accident conjoncturel.
- Espagne : quatrième, avec environ 4 300 unités, soit -15 %, le recul le plus marqué du top 4 européen.
Perspectives
Selon l’IFR, la relocalisation industrielle, la sécurisation des chaînes d’approvisionnement et les pénuries de main-d’œuvre soutiendront la demande, tandis que l’IA et la vision par ordinateur élargissent les usages.
Pour l’écosystème français, l’enjeu est de convertir cette demande mondiale en investissements locaux : intégration, formation et modèles d’accès plus flexibles, comme la cobotique ou le RaaS.
Source : IFR, World Robotics 2026, communiqué du 24 septembre 2026, [lien].